Casal com rendas diferentes: como dividir as despesas de um jeito justo
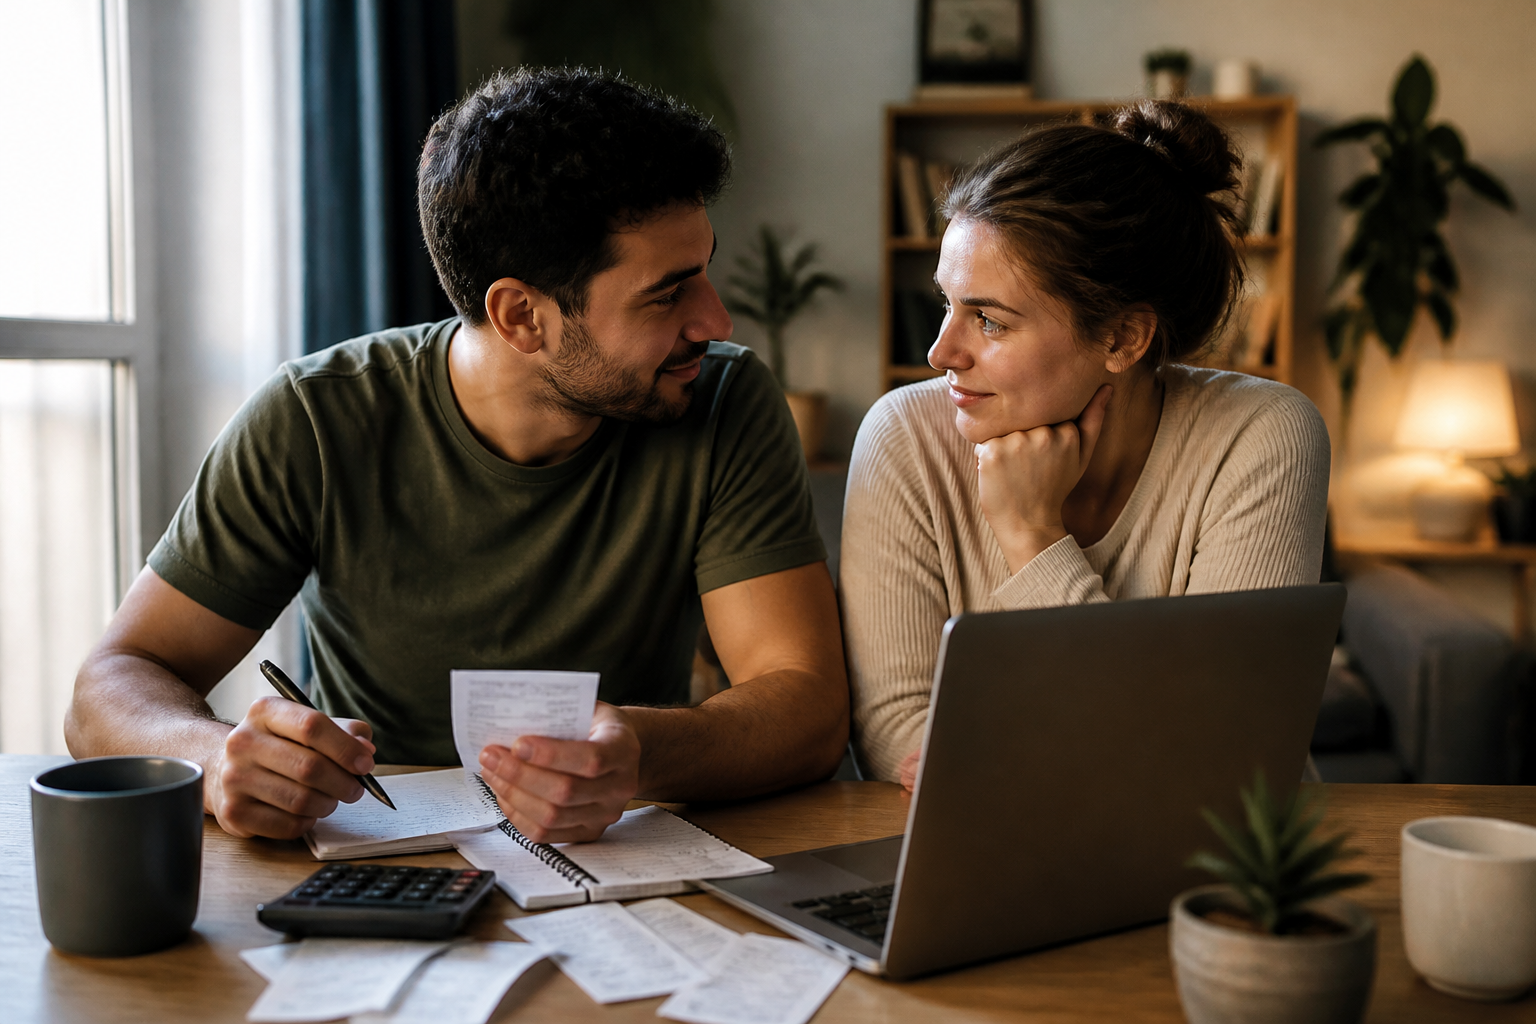
Quando os salários de um casal são diferentes, dividir cada conta exatamente pela metade pode parecer simples. Mas simplicidade não significa necessariamente justiça: a mesma quantia pode representar uma parte pequena da renda de uma pessoa e um peso bem maior para a outra.
Isso não quer dizer que exista uma fórmula certa para todos. Alguns casais preferem contribuir igualmente; outros consideram mais equilibrado dividir os custos de acordo com a renda. Há também quem mantenha contas individuais e crie uma conta comum para as despesas da casa. O importante é que o acordo seja compreensível, possível de cumprir e construído com participação dos dois.
Antes de fazer as contas, definam o que é compartilhado
Uma conversa produtiva começa por uma pergunta prática: quais gastos pertencem à vida em comum? Aluguel ou prestação da casa, contas de água e energia, internet, mercado e despesas com filhos podem entrar nessa lista. Já roupas, hobbies, presentes para familiares e assinaturas individuais talvez continuem sob responsabilidade de cada pessoa.
Não existe uma fronteira universal entre gasto conjunto e gasto pessoal. Um carro, por exemplo, pode ser usado pelos dois ou principalmente por um deles. Uma viagem pode ser um objetivo do casal, mas cada um talvez tenha outras prioridades. Em vez de tratar essas escolhas como óbvias, conversem sobre o uso, o benefício e a expectativa ligados a cada despesa.
Também vale olhar para o custo total do estilo de vida que estão escolhendo. Se a casa, o bairro ou as atividades foram definidos em conjunto, é importante que os dois possam discutir se esse padrão cabe no orçamento. Uma pessoa não deveria ser levada a aceitar gastos que não consegue sustentar apenas porque o parceiro tem renda maior.
Três modelos que podem servir de ponto de partida
Dividir igualmente
No modelo 50/50, cada pessoa paga metade das despesas comuns. Pode funcionar quando as rendas são parecidas, quando ambos preferem essa organização ou quando os custos representam um esforço semelhante para cada um. O risco aparece quando a metade da conta consome uma parcela muito diferente do que cada parceiro recebe.
Por exemplo, imagine despesas comuns de R$ 3.000 mensais. Uma contribuição de R$ 1.500 corresponde a uma proporção muito maior de uma renda de R$ 3.000 do que de uma renda de R$ 9.000. O exemplo não determina qual divisão o casal deve adotar; apenas mostra por que o mesmo valor pode ter efeitos diferentes.
Contribuir proporcionalmente à renda
Nessa opção, cada pessoa assume uma parte das despesas de acordo com a proporção que sua renda representa na renda conjunta. Se uma pessoa recebe 40% do total que os dois ganham, ela poderia contribuir com 40% dos custos compartilhados, e a outra, com 60%.
Usando as despesas de R$ 3.000 do exemplo anterior, a contribuição seria de R$ 1.200 para quem representa 40% da renda e R$ 1.800 para quem representa 60%. O casal pode escolher outra proporção ou excluir certos gastos do cálculo. O valor serve só para ilustrar a lógica.
Para que a conta seja realista, combinem qual renda será considerada. Pode ser mais claro usar o valor líquido recebido, depois dos descontos obrigatórios, em vez do salário bruto. Se uma renda varia bastante, vocês podem calcular uma média ou definir um valor mensal de contribuição que será revisto periodicamente.
Contas individuais e uma conta comum
Outra possibilidade é manter o dinheiro pessoal em contas separadas e transferir para uma conta conjunta — ou para um espaço organizado para isso — o valor acordado para as despesas compartilhadas. A contribuição pode ser igual ou proporcional.
Esse formato ajuda a visualizar o que é da casa e o que permanece sob responsabilidade individual. Ainda assim, não funciona sozinho: é preciso decidir quem acompanha os pagamentos, como serão tratados gastos fora do previsto e se ambos terão acesso às informações da conta comum.
Considerem renda disponível e responsabilidades
Salário não é a única informação importante. Uma pessoa pode ter dívidas, custos de transporte, despesas de saúde, obrigações com filhos ou outras responsabilidades que afetam o quanto consegue contribuir. Isso não significa que cada gasto pessoal deva ser submetido à aprovação do parceiro. Significa que o acordo deve refletir a realidade financeira dos dois, sem ignorar compromissos relevantes.
Também conversem sobre trabalho não remunerado. Cuidar da casa, acompanhar filhos ou apoiar um familiar consome tempo e pode limitar oportunidades de trabalho. Se uma pessoa reduziu a própria jornada ou deixou um emprego por uma decisão compartilhada, o impacto financeiro dessa escolha merece ser levado a sério. A contribuição para a vida em comum não se mede apenas pelo dinheiro transferido para uma conta.
Procurem preservar algum espaço de autonomia para cada um. Ter dinheiro pessoal, acesso às informações financeiras e possibilidade de participar das decisões ajuda a evitar que a diferença de renda se transforme em diferença de poder. O parceiro que ganha mais não deve ser automaticamente o único a decidir, e quem ganha menos não precisa abrir mão da própria voz.
Como conversar sem transformar o orçamento em disputa
Escolham um momento tranquilo, em vez de começar a conversa no meio de uma cobrança ou depois de uma compra inesperada. Levem números aproximados e falem sobre o que cada um considera possível. A intenção não é provar quem está certo, mas montar um acordo que funcione na rotina.
Pode ajudar seguir esta ordem:
- Listem as despesas comuns. Incluam contas fixas, gastos variáveis e objetivos que desejam financiar juntos.
- Informem a renda e os compromissos relevantes. Compartilhem o que for necessário para fazer o plano, preservando limites pessoais razoáveis.
- Escolham um método provisório. Testem a divisão igual, proporcional ou uma combinação, sem tratar a primeira decisão como definitiva.
- Definam como pagar. Registrem valores, datas, responsabilidades e o procedimento para despesas extraordinárias.
- Marquem uma revisão. Uma conversa breve após alguns meses permite corrigir o que ficou pesado ou pouco claro.
Em vez de discutir apenas a porcentagem, perguntem como o acordo afeta cada pessoa. Alguém consegue pagar as contas e ainda guardar dinheiro? A divisão deixa espaço para objetivos individuais? Os dois entendem quais despesas estão incluídas? Respostas diferentes podem mostrar que é preciso ajustar o plano.
O acordo precisa acompanhar as mudanças
Uma divisão que funcionava antes pode deixar de fazer sentido quando alguém perde o emprego, recebe um aumento, passa a trabalhar por conta própria, assume cuidados familiares ou muda de jornada. Nessas situações, revisitar o combinado não é quebrar uma promessa; é reconhecer que a realidade mudou.
Registrem o acordo de um jeito simples, mesmo que seja uma nota compartilhada com os valores e as responsabilidades de cada um. Combinem também quando vão conversar de novo, sem esperar que uma conta atrasada ou o ressentimento acumulado sejam o primeiro sinal de que algo precisa mudar.
Se a conversa sobre dinheiro vier acompanhada de intimidação, controle de acesso ao próprio salário ou impedimento de participar das decisões, a questão vai além de escolher uma porcentagem. Procure apoio de alguém de confiança ou de um serviço apropriado para compreender as opções e cuidar da sua segurança financeira.
Uma divisão justa não precisa parecer idêntica dos dois lados. Precisa ser discutida com transparência, considerar as condições reais de cada um e permitir que ambos participem das decisões que afetam sua vida. No Coração Livre, esse tipo de conversa também pode ser um convite à reflexão: compreender o que cada pessoa precisa e construir acordos mais claros, sem apagar a autonomia de ninguém.